L’utilité d’un outil MOA peut être reconnue sans suffire à déclencher une décision. Sa valeur reste souvent difficile à traduire en euros, en risques évités et en capacité de pilotage. Pour obtenir un arbitrage, il faut donc documenter le coût des pratiques actuelles avant de parler des fonctionnalités de la solution. Batiprix proposent une méthode complète, depuis le diagnostic des processus jusqu’au calcul du retour sur investissement.
Excel fonctionne encore mais à quel coût
Dans de nombreux services marchés, directions techniques et équipes de maîtrise d’ouvrage, les opérations reposent sur un assemblage d’outils familiers : tableaux Excel, documents Word, échanges par courriel et dossiers partagés. Chaque support remplit son rôle. Le problème apparaît dans les passages de l’un à l’autre.
Un bordereau de prix unitaires doit être repris, contrôlé puis diffusé. Une nouvelle version circule. Une situation de travaux doit être rapprochée du marché initial. Un prix doit être retrouvé dans un ancien dossier. Une décision prise par courriel doit ensuite être reconstituée. Pris séparément, ces gestes semblent anodins. Additionnés sur une année, ils mobilisent du temps qualifié et fragilisent la continuité de l’information.
Ce coût reste largement invisible. Il ne figure pas sur une ligne budgétaire intitulée « ressaisies », « recherche de versions » ou « contrôle manuel ». Il se répartit dans les agendas, les délais et les reprises. Tant qu’il n’est pas mesuré, l’achat d’un outil dédié paraît facultatif.
Le premier enjeu consiste donc à déplacer la discussion. La question n’est plus seulement « combien coûte la solution ? », mais « combien coûte déjà notre mode de fonctionnement ? ».
Les trois réponses qu’une direction attend
Une direction générale ou financière n’évalue pas un outil à partir du nombre de lignes d’un BPU ni de la complexité d’un DQE. Elle cherche à comprendre les conséquences de l’investissement pour l’organisation.
Trois questions structurent généralement l’arbitrage :
1. Quel est le coût total de la solution et quels gains peut-elle produire ?
2. Quels risques opérationnels, financiers ou juridiques permet-elle de mieux maîtriser ?
3. Dans quel délai l’investissement peut-il être amorti ?
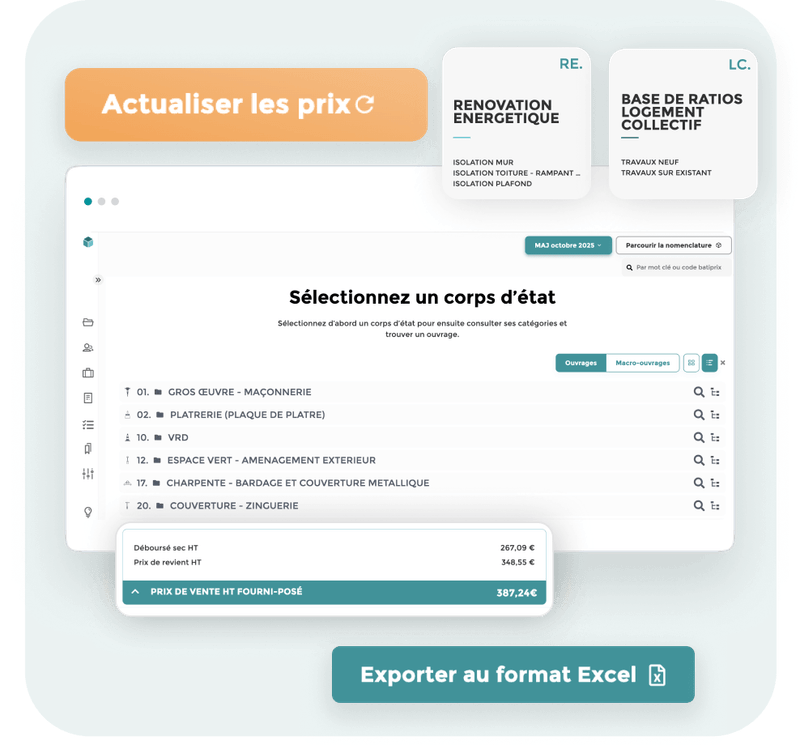
Ces questions imposent un changement de vocabulaire. La génération d’un BPU devient une réduction du temps de production et de contrôle. Un référentiel de prix devient un moyen d’objectiver l’analyse des offres. Le rapprochement entre le budget initial et les situations de travaux devient une capacité d’alerte et d’arbitrage. La centralisation des versions devient une preuve plus facile à reconstituer.
Ce travail de traduction ne minimise pas la réalité technique. Il la relie aux critères de décision de la hiérarchie.
Un audit rapide pour sortir du ressenti
Il n’est pas nécessaire de lancer une étude longue pour établir un premier diagnostic. Une période d’observation courte peut déjà rendre visibles les principales frictions. Pendant quelques jours ou quelques semaines, mesurez le temps consacré à trois familles de tâches :
- la création, la correction et la ressaisie des BPU, DQE ou DPGF ;
- la recherche de prix, de documents, de validations ou de versions antérieures ;
- le rapprochement des situations de travaux avec les engagements et le budget initial.
La première estimation peut reposer sur une formule simple :
Coût annuel des tâches manuelles = volume annuel d’heures x coût horaire chargé
Ajoutez ensuite les incidents réellement rencontrés : erreur de prix ou d’unité, avenant difficile à justifier, dépassement découvert tardivement, désaccord avec une entreprise, temps consacré à reconstituer une décision. L’objectif n’est pas de fabriquer une économie théorique. Il est de documenter des faits observables dans votre propre organisation.
Les simulations présentées dans les livres blancs montrent comment appliquer cette méthode à une collectivité et à un portefeuille de marchés. Les montants et pourcentages qui y figurent sont des exemples pédagogiques : ils doivent être remplacés par vos volumes, vos coûts et vos incidents.
Le ROI ne se limite pas au temps gagné
Réduire les ressaisies fournit un premier bénéfice facile à comprendre. Pourtant, un dossier d’investissement limité au gain de temps sous-estime souvent la portée d’un outil MOA.
Le retour attendu peut être analysé selon plusieurs postes distincts :
- le temps libéré sur la production et les contrôles répétitifs ;
- les écarts de prix mieux détectés lors du chiffrage ou de l’analyse des offres ;
- les dérives budgétaires repérées assez tôt pour permettre un arbitrage ;
- les reprises, désaccords et litiges que des données plus cohérentes et mieux tracées peuvent contribuer à réduire ;
- le temps nécessaire pour retrouver l’historique d’une validation, d’un prix ou d’une modification.
Chaque poste doit rester prudent et vérifiable. Un gain de temps se calcule à partir d’heures mesurées. Une économie d’achat suppose une base de comparaison explicite. Un risque évité ne doit pas être présenté comme un gain certain. Cette discipline rend l’argumentaire plus crédible face à une DAF ou à une direction générale.
Pour une lecture pluriannuelle, le calcul peut ensuite comparer les gains estimés au coût complet de la solution : abonnement, paramétrage, formation, accompagnement et temps de déploiement.
La traçabilité change aussi la qualité du pilotage
La valeur d’un outil MOA ne tient pas seulement à l’automatisation d’une tâche. Elle dépend de la continuité créée entre le chiffrage, les pièces écrites, l’analyse des devis, le suivi des dépenses et l’historique des décisions.
Quand les données restent dispersées, la vérification repose sur la vigilance individuelle et la connaissance que quelques agents ont des dossiers. En cas d’absence, de changement d’équipe, de désaccord ou de contrôle, l’organisation doit reconstituer le raisonnement après coup. Cette dépendance augmente le temps de traitement et fragilise la justification des choix.
Un processus structuré facilite au contraire la comparaison entre le prévu et le réalisé, l’identification des écarts et la conservation des versions. L’outil ne supprime ni l’expertise métier ni le risque. Il donne aux professionnels un cadre commun pour exercer leur contrôle et expliquer leurs décisions.
Pour la hiérarchie, le bénéfice devient alors concret : disposer d’une information plus rapidement exploitable pour arbitrer un budget, interroger un écart ou sécuriser une validation.
Deux livres blancs pour passer du constat à la décision
Les deux volets peuvent se lire comme les étapes successives d’un même projet.
Partie 1 rendre les coûts cachés visibles
Le premier livre blanc aide à examiner les limites des processus actuels. Il aborde le temps consacré aux tâches manuelles, les erreurs difficiles à détecter, le pilotage budgétaire tardif, les litiges et les faiblesses de traçabilité. Il donne également des formules et des exemples pour faire du coût de l’inaction un sujet de gestion.
Cette partie est particulièrement utile si votre projet reste décrit comme une demande de confort ou un besoin propre au service marchés.
Partie 2 transformer le diagnostic en argumentaire
Le second livre blanc montre comment exploiter les données recueillies. Il propose une démarche en trois temps : mesurer l’existant, calculer un ROI sur trois ans et présenter la traçabilité comme un enjeu de maîtrise des risques. Un cas d’usage suit le cheminement complet, depuis le relevé du temps passé jusqu’à la présentation à la direction. Une checklist permet enfin de vérifier que le dossier répond aux attentes d’un décideur.
Cette partie s’adresse aux équipes qui ont identifié le problème, mais qui doivent encore le convertir en arbitrage budgétaire et en plan de déploiement.
Préparer une demande plus facile à arbitrer
Un dossier solide peut tenir en peu de pages s’il répond directement aux questions de la direction. Il doit présenter la situation actuelle, les coûts observés, les risques déjà rencontrés, les gains attendus, les hypothèses de calcul et le coût complet du projet. Une comparaison de plusieurs solutions et une phase pilote sur un périmètre limité renforcent encore sa crédibilité.
Le point de départ reste très concret : mesurer ce que les équipes font déjà. Quelques données internes suffisent souvent à faire apparaître un sujet que les budgets ne montrent pas. Les deux livres blancs Batiprix fournissent ensuite la méthode pour organiser ces données, tester les hypothèses et construire une présentation exploitable par la hiérarchie.